La loi n° 2026-534 du 25 juin 2026 relative à la lutte contre les fraudes sociales et fiscales a renforcé les sanctions applicables aux employeurs en matière de Document unique d’évaluation des risques professionnels (DUERP).
Obligatoire dès l’embauche du premier salarié, le DUERP constitue un document essentiel en matière de prévention des risques professionnels et de protection de la santé et de la sécurité de vos salariés.
Aussi, nous vous proposons un rappel des principales règles applicables, ainsi que des sanctions désormais encourues :
DUERP : Principe et cadre règlementaire
Le DUERP a pour objectif d’identifier, d’évaluer et de hiérarchiser les risques auxquels vos salariés peuvent être exposés dans le cadre de leur activité professionnelle, afin de mettre en place les mesures de prévention nécessaires pour assurer leur santé et leur sécurité.
L’évaluation doit porter sur l’ensemble des risques professionnels auxquels sont exposés les salariés (chutes, manutentions, produits dangereux, stress, etc.), en tenant compte notamment de la nature des activités exercées, des postes de travail, des conditions d’exposition et de l’organisation du travail.
Elle doit ensuite permettre de définir les mesures de prévention et de protection à mettre en œuvre pour supprimer ces risques ou, à défaut, les réduire.
Le DUERP constitue donc un véritable outil de prévention.
Il doit refléter la réalité de votre entreprise et être régulièrement mis à jour, pour suivre l’évolution de votre activité et des risques auxquels vos salariés sont exposés.
Dans les entreprises d’au moins 11 salariés, le DUERP doit être mis à jour au moins une fois par an.
Quelle que soit la taille de l’entreprise, il doit également être mis à jour lors de tout aménagement important modifiant les conditions de santé, de sécurité ou de travail, ou lorsqu’un nouveau risque est identifié.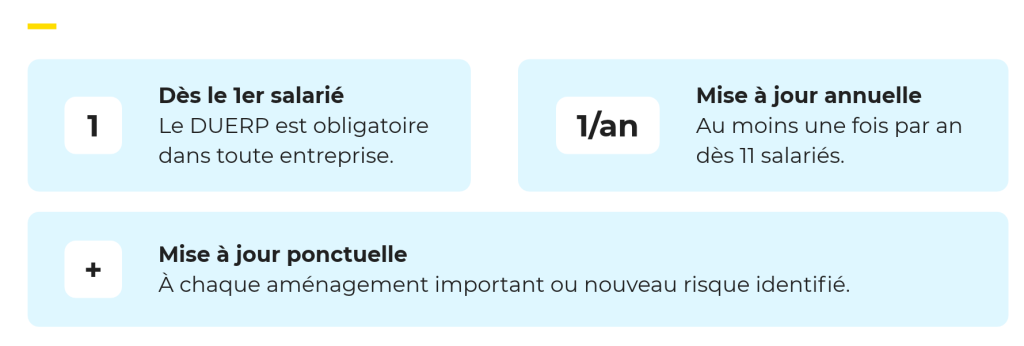
Les nouvelles sanctions en cas d’absence de DUERP
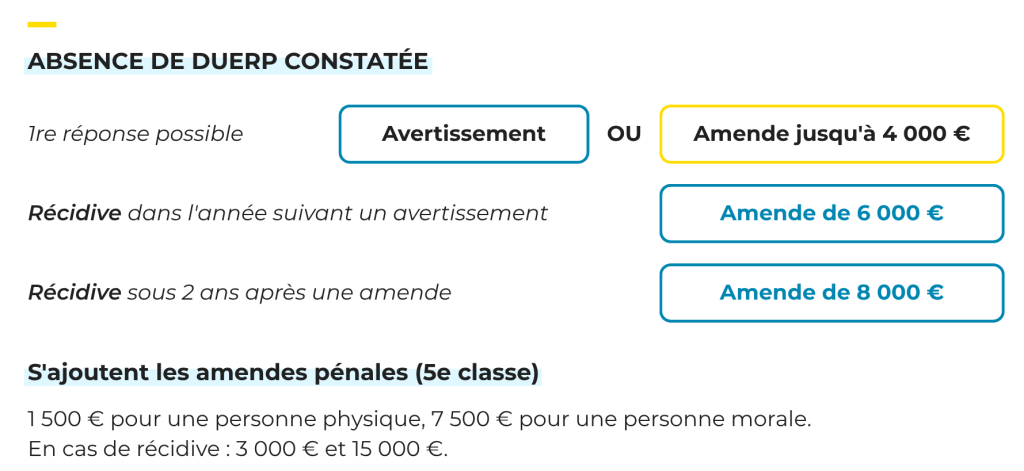
Depuis le 27 juin 2026, l’absence de DUERP peut désormais faire l’objet d’une sanction administrative prononcée directement par l’inspection du travail sans qu’il ne soit nécessaire de passer par un juge.
L’employeur défaillant peut ainsi faire l’objet :
- D’un avertissement ;
- Ou d’une amende administrative pouvant atteindre 4 000 € par salarié concerné.
Le montant de l’amende peut être porté à 8 000 € par salarié concerné en cas de nouveau manquement constaté dans un délai de deux ans à compter de la notification d’une précédente amende, et à 6 000 € par salarié concerné en cas de nouveau manquement constaté dans l’année suivant la notification d’un avertissement.
Ces nouvelles sanctions administratives s’ajoutent aux sanctions pénales qui existaient déjà en matière de DUERP, à savoir l’amende prévue pour les contraventions de cinquième classe pouvant atteindre :
- 1 500 € pour une personne physique ;
- 7 500 € pour une personne morale.
En cas de récidive, ces montants peuvent respectivement être portés à 3 000 € et 15 000 €.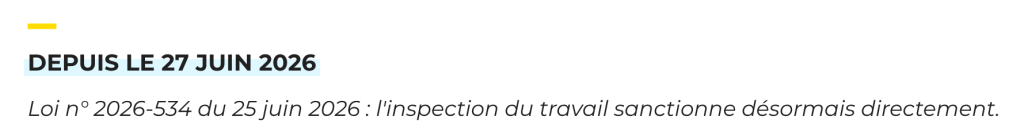
Les risques des cas d’accident du travail ou de maladie professionnelle
Au-delà des sanctions administratives et pénales, l’absence ou l’insuffisance du DUERP peut avoir de lourdes conséquences en cas d’accident du travail ou de maladie professionnelle.
Le DUERP est en effet un élément central de la démarche de prévention de l’employeur.
En cas d’accident du travail ou de maladie professionnelle, l’absence de DUERP ou une évaluation insuffisante des risques peut être invoquée contre l’employeur dans le cadre d’un litige relatif à son obligation de sécurité et, selon les circonstances, dans le cadre d’une action visant à faire reconnaître sa faute inexcusable.
→ Sur le plan pénal, l’employeur défaillant peut être condamné au paiement d’une amende pouvant aller jusqu’à 75 000 € outre une peine d’emprisonnement de 5 ans (en cas de décès d’un salarié).
→ Sur le plan civil, la reconnaissance d’une faute inexcusable de l’employeur emporte l’obligation pour celui‑ci de verser des indemnités en réparation des préjudices subis par le salarié du fait d’un accident du travail ou d’une maladie professionnelle. Cette indemnisation prend la forme :
- D’une majoration de la rente (ou du capital) due au titre de l’accident du travail ou de la maladie professionnelle ;
- De dommages et intérêts complémentaires en réparation de l’ensemble des préjudices subis par le salarié (souffrances physiques et morales, préjudices esthétiques et d’agrément) ;
- Ainsi que du remboursement à la Caisse primaire d’assurance maladie des indemnités versées au salarié.
Les conséquences financières pour l’entreprise peuvent donc être particulièrement lourdes en cas de sinistre.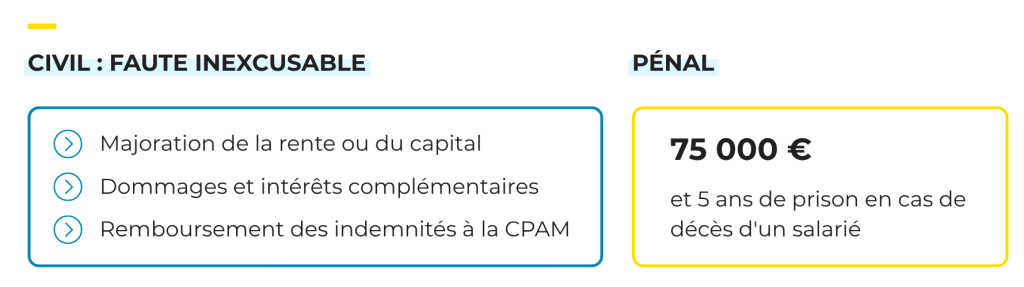
Nous restons à votre disposition pour en discuter et vous accompagner dans l’élaboration ou la mise à jour de votre DUERP.
Vous avez des questions ? Votre collaborateur dédié est à votre entière disposition pour répondre à vos questions.
Cet article a été rédigé en octobre 2026, par le Service Social